یک سند نظارتی بانک مرکزی افغانستان زیر کنترل طالبان درباره عملکرد «نوی کابل بانک» نشان میدهد که این بانک در اجرای برنامه اصلاحی و شروط اقدامات تنفیذی تعیینشده از سوی بانک مرکزی، تنها ۲۸.۵۶ درصد پیشرفت داشته و عملکرد آن «ضعیف» ارزیابی شده است. این گزارش که دوره نظارت تعقیبی از ۳۰ سپتامبر ۲۰۲۵ تا ۲۸ فبروری ۲۰۲۶ را پوشش میدهد، از ضعف در مدیریت نقدینگی، نبود برنامه بهروز سرمایه، تمرکز ۴۰ درصدی سپردهها نزد یک مشتری عمده، کاستی در حاکمیت شرکتی، خالیبودن برخی بستهای کلیدی مدیریتی بهدلیل بیکفایتی، بینتیجه ماندن پیگیری پروندههای اختلاس و رعایتنشدن شماری از مقررات بانکی پرده برداشته است. براساس این ارزیابی، نوی کابل بانک در شاخص کفایت سرمایه ۳.۳۳ درصد، نقدینگی ۱۶.۱۱ درصد، عایدات ۳۲ درصد، کیفیت داراییها ۴۶.۸۸ درصد و مدیریت ۴۴.۵۱ درصد امتیاز گرفته است. بانک مرکزی زیر سلطه طالبان همچنین هشدار داده است که در صورت ارایه اسناد ناقص یا معلومات نادرست، مطابق قانون بانکداری میتواند علیه بانک یا مسوولان آن اقدام قانونی انجام دهد.
یک نسخه از گزارش ۶۶ صفحهای هیات موظف بانک مرکزی افغانستان تحت کنترل طالبان درباره بررسی وضعیت نوی کابل بانک نشان میدهد که این نهاد نظارتی در جریان بررسیهای خود، ضعفهای گسترده در عملکرد مدیریتی، اجرایی و عملیاتی این بانک را شناسایی کرده است. این نظارت که آغاز آن به تاریخ ۱۱/۱/۱۴۰۵ بوده و تا ۱۷/۲/۱۴۰۵ ادامه یافته است. یافتههای این گزارش از مشکلات جدی در اجرای برنامه اصلاحی، مدیریت سرمایه و نقدینگی، ساختار حاکمیت شرکتی، رعایت مقررات بانکی و روند پیگیری موارد تخلف و اختلاس در نوی کابل بانک پرده برمیدارد.
براساس این سند، آمریت عمومی نظارت بانکی و خدمات مالی افغانستان بانک، نخستین گزارش نظارت تعقیبی از اجرای برنامه اصلاحی نوی کابل بانک را که دوره زمانی ۳۰ سپتامبر ۲۰۲۵ تا ۲۸ فبروری ۲۰۲۶ را در بر میگیرد، به ریاست این بانک ارسال کرده است. در این نامه آمده است که مسوولان بانک تنها حدود ۲۸ درصد از شرایط تعیینشده را اجرا کردهاند و مکلفند هرچه سریعتر سایر موارد را عملی ساخته و نتیجه را به افغانستان بانک زیر کنترل طالبان گزارش دهند.
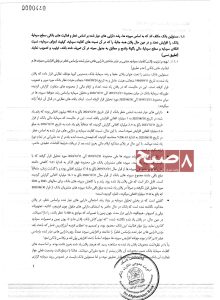
در گزارش تاکید شده است که ارزیابی بر مبنای اسناد و اطلاعات ارایهشده از سوی مسوولان بانک انجام شده و مسوولیت صحت این اسناد بر عهده خود بانک است. افغانستان بانک هشدار داده است که در صورت ارایه اطلاعات ناقص یا خلاف واقع، مطابق مواد ۹۳ و ۹۷ قانون بانکداری، امکان اتخاذ اقدامات قانونی علیه بانک یا مسوولان آن وجود دارد.
برنامه سرمایه با اطلاعات قدیمی
یکی از مهمترین انتقادهای مطرحشده در گزارش، مربوط به «پلان حفظ و رشد سرمایه» نوی کابل بانک است. به گفته گروه نظارتی، این برنامه اگرچه به تصویب هیات عامل و هیات نظارت رسیده، اما براساس دادههای مالی مربوط به دورههای زمانی مختلف تنظیم شده و پس از صدور شرایط اقدامات تنفیذی بهروزرسانی نشده است.
در گزارش آمده است که داراییهای موزونشده براساس خطر از حدود ۹۰۶ میلیون افغانی در پایان سال ۲۰۲۴ به بیش از یک میلیارد افغانی در پایان جون ۲۰۲۵ افزایش یافته است. همچنین سرمایه نظارتی بانک به حدود سه میلیارد افغانی رسیده و نسبت کفایت سرمایه نزدیک به ۲۹۷ درصد محاسبه شده که بهمراتب بالاتر از حداقل الزامات قانونی است.
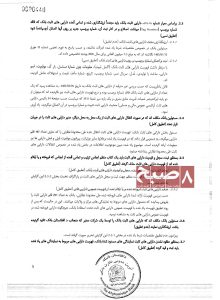
در این گزارش آمده است: « داراییهای عیارشده براساس خطر بانک در تاریخ ۳۱/۱۲/۲۰۲۴ حدود ۹۰۵.۹ میلیون افغانی گزارش شده که این رقم تا تاریخ ۳۰/۶/۲۰۲۵ به یک میلیارد افغانی افزایش یافته است. همچنان سرمایه مالی بانک در پایان سال ۲۰۲۳ بالغ بر ۲.۴ میلیارد افغانی بوده که در پایان سال ۲۰۲۴ به ۲.۶ میلیارد افغانی افزایش یافته است. براساس محاسبات انجامشده، نسبت کفایت سرمایه بانک در برابر داراییهای عیارشده براساس خطر در تاریخ ۳۰/۶/۲۰۲۵ به ۲۹۶.۶۱ درصد رسیده که در تمام دوره مورد بررسی بالاتر از حد الزامات مقرراتی قرار داشته است. با این حال، در پلان ارایهشده، ارقام مالی بهروز پس از دریافت شرایط اقدامات تنفیذی درج نشده و وضعیت جدید مالی بانک بهگونه کامل انعکاس نیافته است.»
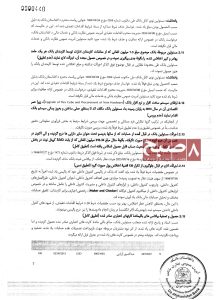
با این حال، افغانستان بانک تاکید کرده که برنامه ارایهشده فاقد تحلیل بهروز از نسبتهای کفایت سرمایه، نسبت اتکای سرمایه، کیفیت اجزای سرمایه و سناریوهای آینده بوده و بانک موظف است برنامهای جامع و مطابق معیارهای نظارتی تهیه کند که در آن نسبتهای کفایت سرمایه، سرمایه سطح اول و دوم، سرمایه مقرراتی و نسبت اتکای سرمایه بهصورت دقیق و مطابق جدولهای تعیینشده تشریح شده باشد.
کاهش سپردهها و نبود چشمانداز
گزارش نشان میدهد نوی کابل بانک روند سپردههای مشتریان را تنها تا پایان سال ۲۰۲۴ بررسی کرده است. براساس این گزارش، سپردههای مشتریان نسبت به سال ۲۰۱۹ حدود ۳۱ درصد کاهش یافته است؛ اما هیچ پیشبینی یا تحلیلی از وضعیت سپردهها در سالهای ۲۰۲۵ و ۲۰۲۶ ارایه نشده است و تنها به موجودی حدود ۱۷.۸ میلیارد افغانی سپردهها تا پایان جون ۲۰۲۵ اشاره شده است.
در عین حال، افغانستان بانک از تمرکز بالای منابع مالی بانک نیز ابراز نگرانی کرده است. براساس گزارش، تا پایان فبروری ۲۰۲۶، تنها سپرده شرکت نفت و گاز افغان–چین حدود ۴۰ درصد کل سپردههای بانک را تشکیل میداد؛ وضعیتی که از دید نهاد ناظر، مغایر مقررات نقدینگی و نشاندهنده وابستگی شدید بانک به یک سپردهگذار عمده است.
نبود برنامه برای شرایط بحرانی
در بخش دیگری از گزارش آمده است که نوی کابل بانک هیچ توافقنامه بهروزی با سهامداران خود برای تزریق سرمایه در شرایط اضطراری ندارد. همچنین بانک در آزمون فشار (Stress Test) صرفاً به توصیف وضعیت کلی اقتصاد افغانستان پرداخته و هیچ تحلیل مبتنی بر ارقام مالی ارایه نکرده است تا نشان دهد بحرانهای اقتصادی چه تاثیری بر سرمایه و توان مالی بانک خواهد گذاشت.
گروه نظارتی همچنین تصریح کرده است که بانک تا کنون کمیته مدیریت بحران تشکیل نداده و برنامه تداوم فعالیت، شناسایی خطرات، مدیریت بحران و هماهنگی با ذینفعان را مطابق الزامات نظارتی تدوین نکرده است.
در گزارش آمده است: « بررسی گزارشهای مالی بانک در دوره نظارتی نشان میدهد که نوی کابل بانک در فعالیتهای اقتصادی کشور سهمگیری فعال نداشته است؛ به گونهای که در این مدت هیچگونه تمویل مالی یا سرمایهگذاری از سوی بانک صورت نگرفته است. همچنان، بانک هیچگونه تعهد بهروز شدهای از سوی سهامداران خود در خصوص تامین یا تزریق سرمایه در شرایط اضطراری در اختیار گروه نظارتی قرار نداده است.»
ضعف در حاکمیت شرکتی
این گزارش از کاستیهای گسترده در ساختار مدیریتی بانک نیز پرده برداشته است. به گفته گروه نظارتی، هیات نظارت بانک فاقد اعضای متخصص در بخشهای حقوقی و فناوری اطلاعات است؛ موضوعی که با مقررات اداره خوب بانکها مغایرت دارد.
در گزارش آمده است: « مطابق ۸ مقرره اداره خوب، در ترکیب هیات نظار بانک باید افراد دارای تجربه و تخصص مسلکی در بخشهای حقوقی و تکنالوژی معلوماتی حضور داشته باشند. با این حال، بررسی اسناد تحصیلی و سوابق کاری اعضای هیات نظار نشان میدهد که افراد شامل در ترکیب هیات یادشده، فاقد تحصیلات و تجارب مسلکی مرتبط در بخشهای حقوقی و تکنالوژی معلوماتی میباشند.»
همچنین هیات نظارت در دوره مورد بررسی هیچ کمیته فرعی، از جمله کمیته بررسی داخلی، تشکیل نداده و جلسات این کمیته نیز برگزار نشده است. افغانستان بانک افزوده است که ارزیابی عملکرد اعضای هیات عامل نیز برخلاف قانون، توسط رییس هیات عامل انجام شده، نه هیات نظارت.
براساس گزارش، بانک همچنین فاقد چندین پالیسی مهم از جمله پالیسی حفاظت از حقوق مشتریان، پالیسی حفاظت از سپردهها و داراییهای مشتریان و طرزالعمل رسیدهگی به موارد تقلب و سوءاستفاده بوده است.
در این گزارش تاکید شده است: «مطابق فقره ۸ ماده ۱۵ مقرره حفاظت از حقوق مشتریان در سکتور مالی، هیات نظار بانک مکلف است پالیسی داخلی حفاظت از حقوق مشتریان، پالیسی و طرزالعمل فروشات، پالیسی و طرزالعمل حفاظت از سپردهها و داراییهای مشتریان و همچنان پالیسی و طرزالعمل رسیدهگی به قضایای تزویر و سوءاستفاده را ترتیب و تصویب نماید. با این حال، یافتههای گروه نظارتی نشان میدهد که نوی کابل بانک طی دوره مورد بررسی فاقد پالیسی داخلی حفاظت از حقوق مشتریان بوده و اسناد لازم در زمینه تصویب و تطبیق پالیسیهای متذکره به دسترس گروه نظارتی قرار نگرفته است.» براساس گزارش، « نوی کابل بانک طی دوره مورد بررسی فاقد پالیسی و طرزالعمل مشخص برای حفاظت از سپردهها و داراییهای مشتریان بوده است. افزون بر آن، بانک پالیسی و طرزالعمل مشخصی برای رسیدهگی به قضایای تزویر، تقلب و سوءاستفاده میباشد.»
بستهای کلیدی خالی و اجرای ناقص برنامه راهبردی
بانک مرکزی زیر سلطه طالبان در این گزارش گفته که نوی کابل بانک در اجرای برنامه راهبردی خود نیز ناکام بوده است. از جمله، برنامه ایجاد روابط کارگزاری با بانکهای خارجی، سرمایهگذاری، توسعه خدمات، فعالسازی چهار نمایندهگی غیرفعال و خرید دستگاههای خودپرداز عملی نشده است.
در گزارش آمده است که فورم شناخت مشتریان (KYC) باید مطابق فقره ۵ ماده ۱۳ مقرره تنظیم فعالیتها و جلوگیری از پولشویی مورد بازنگری و تجدید قرار گیرد. با این حال، بهدلیل نبود عضو متخصص در ترکیب گروه موظف نظارتی برای بررسی موارد مرتبط با مبارزه علیه پولشویی، در خصوص میزان تطبیق این شرط از سوی بانک اطمینان کامل حاصل نگردیده است.
همچنین دو بست کلیدی، معاون هیات عامل و رییس اعتبارات، در دوره نظارتی خالی بوده و برخلاف قانون بانکداری، ساختار مدیریتی بانک تکمیل نشده است. در گزارش آمده است: «هیات عامل بانک مکلفاند تا حسب تصریحات فقره ۱ ماده ۵۶ قانون بانکداری، تعداد اعضای خویش را تنظیم نمایند. با درنظرداشت ساختار تشکیلاتی بانک برای سال ۲۰۲۶، ساختار یادشده به تاریخ ۶/۱۰/۱۴۰۴ از سوی هیات نظار بانک مورد تصویب قرار گرفته است. اعضای هیات عامل شامل رییس هیات عامل، معاون هیات عامل، آمر مالی، آمر اعتبارات و آمر عملیاتی میباشد. این در حالی است که در جریان محدوده نظارتی، سمت معاون هیات عامل بانک که به تاریخ ۱۶/۲/۲۰۲۶ استعفا نموده بود و همچنان سمت آمریت اعتبارات بانک خالی بوده است.»
گزارش همچنین نشان میدهد که مدیریتهای عمومی خدمات و تدارکات همچنان زیر نظر آمریت عملیاتی فعالیت میکنند؛ در حالی که باید مستقیماً زیر نظر هیات عامل اداره شوند.
همچنین در این گزارش آمده است: «بانک طی محدوده نظارتی بهطور عموم در مغایرت با مقتضیات ماده ۵ پالیسی امور کارکنان خویش اقدامات نموده است، طوری که از میان ۲۶ کارمند ارتقایافته به بستهای بلندتر، ۲۵ کارمند از طریق پیشنهاد و صرفاً یک کارمند از طریق رقابت آزاد ارتقا یافتهاند. بهگونه نمونه، از موارد ارتقا شامل خزانهدار نمایندهگی مرکز غور به معاون نمایندهگی غور، مدیر نمایندهگی لوی ژیری به خزانهدار لوی ژیری، کارمند مدیریت عمومی کارت و معاون نمایندهگی قوماندانی امنیه قندهار یادآوری شده است.»
اختلاس، حسابهای بلاتکلیف و زیان ارزی
براساس این سند، پرونده اختلاس ۷۵ هزار و ۸۷۲ دالر توسط سه کارمند بانک که بین سالهای ۲۰۱۷ تا ۲۰۱۹ رخ داده، هنوز به نتیجه نرسیده است. تا زمان تهیه گزارش تنها حدود ۱۹ هزار و ۸۰۰ دالر بازیابی شده و مسوولان بانک علت تاخیر را ادامه رسیدهگی روند محاکم در نهادهای طالبان عنوان کردهاند.
گزارش همچنین از بلاتکلیف ماندن بیش از ۳۶ هزار دالر دارایی بانک در بانک CSC لبنان خبر داده و تاکید کرده است که هیچ سند معتبری درباره امکان وصول این مبلغ وجود ندارد.
در بخش دیگری از گزارش آمده است که بانک در دوره نظارتی حدود ۳۸.۴۵ میلیون افغانی از ناحیه نوسانات نرخ ارز زیان دیده، اما برای مدیریت این خطر اقدامات موثری انجام نداده است.
در این گزارش آمده است: «بانک از قرار تاریخ ۹/۱۲/۱۴۰۴ دارای چهار نمایندهگی غیر فعال در محلات دولتی، شامل تعمیر پارلمان، لوای ژیری پولیس قندهار، نمایندهگی محوط ریاست معارف قندهار و لوای ۳ قندهار بوده است. با این حال، بانک در زمینه فعالسازی یا عدم فعالسازی نمایندهگیهای متذکره فاقد پلان مشخص میباشد.»
تخلفات اداری و بانکی
یافتههای گروه نظارتی نشان میدهد نوی کابل بانک طی سالهای اخیر ۱۸ شعبه خود را بدون رعایت مهلت قانونی و اطلاع قبلی به افغانستان بانک جابهجا کرده است. همچنین بانک برای ارتقای کارکنان، بهجای رقابت آزاد، عمدتاً از انتصاب مستقیم استفاده کرده که با پالیسی منابع بشری بانک مغایرت دارد.
در این گزارش آمده که مسوولین بانک مکلفاند تا مطابق تصریحات ماده ۴۱ قانون بانکداری، از انتقال خودسرانه نمایندهگیها از یک مکان به مکان دیگر بهطور جدی خودداری نمایند. در صورت ضرورت انتقال، بانک مکلف است ۳۰ روز قبل افغانستان بانک را بهصورت کتبی مطلع سازد. این در حالی است که بانک متذکره ۱۸ شعبه خویش را طی سالهای ۲۰۲۲ الی ۲۰۲۴ بهصورت خودسرانه از یک مکان به مکان دیگر انتقال داده است.
همچنان، طی محدوده نظارتی، یکی از نمایندهگیهای شهری بانک در شهر کابل که قبلاً در مارکیت تجارتی امانزاده واقع در سهراهی علاءالدین موقعیت داشت، به مارکیت تجارتی کابل کمپلکس واقع در سرک دارالامان شهر کابل، در جوار سفارت روسیه، انتقال یافته است. این در حالی است که موضوع انتقال نمایندهگی یادشده ۳۰ روز پس از عقد قرارداد جدید جایداد متذکره به افغانستان بانک اطلاع داده شده است.
از دیگر موارد ذکرشده در گزارش، نبود آرشیف معیاری برای نگهداری اسناد، اخذ کارمزد از برخی حسابهای غیرفعال برخلاف دستور افغانستان بانک، تکمیلنشدن الزامات سامانه حداقل موجودی حساب (Minimum Balance)، بهروزرسانینشدن اطلاعات شناخت مشتریان (KYC) و استفادهنشدن از تمام اسناد هویتی مجاز برای افتتاح حساب است.
در این گزارش آمده که مسوولین بانک اسناد مربوط به نمایندهگیهای موجود در قولاردوها را به آرشیف مرکزی یا نمایندهگیهای ولایتی انتقال ندادهاند. همچنان، مسوولین بانک تا کنون در زمینه ایجاد یک آرشیف معیاری که نگهداری و مصونیت اسناد را تامین کند، هیچ اقدام عملی موثر انجام ندادهاند. این در حالی است که نبود چنین آرشیف معیاری، بانک را بهگونه جدی در معرض خطرات مالی، عملیاتی و حقوقی قرار میدهد.
بانک مرکزی زیر کنترل طالبان گفته که براساس بررسیهای انجامشده، وضعیت موجود نشان میدهد که اسناد کابلبانک بهگونه غیرمعیاری در دو مکان جداگانه در نواحی شهر نو نزدیک اداره حج و اوقاف و ارزانقیمت پراکنده میباشند. به گفته این بانک، هر دو مکان فاقد شرایط لازم برای نگهداری مصون اسناد و همچنان دسترسی بهموقع به اسناد بانک میباشند.
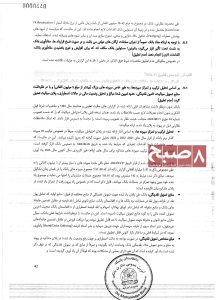
افغانستان بانک در جمعبندی نهایی گزارش، وضعیت نوی کابل بانک را براساس پنج شاخص اساسی ارزیابی کرده است. بر بنیاد این ارزیابی، بخش کفایت سرمایه بانک با ۳.۳۳ درصد در سطح «بسیار ضعیف»، کیفیت داراییها با ۴۶.۸۸ درصد و مدیریت با ۴۴.۵۱ درصد در سطح «خوب»، عایدات با ۳۲ درصد در سطح «ضعیف» و نقدینگی با ۱۶.۱۱ درصد در سطح «بسیار ضعیف» قرار گرفته است.
افغانستان بانک در مجموع میزان تطبیق شروط اصلاحی و اقدامات تنفیذی از سوی نوی کابل بانک را ۲۸.۵۶ درصد محاسبه کرده و براساس این نتیجه، عملکرد عمومی بانک در اجرای برنامه اصلاحی را «ضعیف» ارزیابی کرده است.گزارش همچنین تصریح میکند که نوی کابل بانک اجرای برخی شروط، از جمله بندهای ۱۰.۵ و ۱۰.۷ برنامه اصلاحی را اعلام کرده، اما بررسیهای افغانستان بانک نشان داده است که یکی از این شروط هنوز در سیستم بانک عملی نشده و برای دیگری نیز هیچ سندی مبنی بر اجرای آن ارائه نشده است.
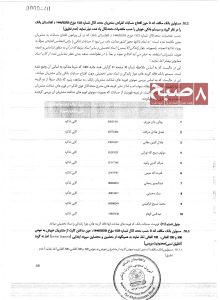
افغانستان بانک در پایان از مسوولان نوی کابل بانک خواسته است که تمام شرایط باقیمانده را در کوتاهترین زمان اجرا کرده، برنامههای اصلاحی خود را بهروز سازند و گزارش مستند اقدامات انجامشده را برای بررسی دوباره به این نهاد ارائه کنند.