وعده سرمایهگذاری ده میلیارد دالری میرویس عزیزی، تاجر و مالک عزیزی بانک، در زیرساختهای انرژی و ترانسپورت کشور، چندی پیش به یکی از پردامنهترین عناوین خبری در رسانههای اقتصادی تبدیل شده بود. با این حال، در سایه این وعدههای دهنپرکن و مانورهای تبلیغاتی، لایههای پنهانی از سیستم مالی تحت مدیریت او جریان دارد که مشروعیت و صداقت این ادعاهای کلان را با چالش جدی مواجه میکند.
واقعیت میدانی نشان میدهد که بخش عمدهای از جریان درآمدی سیستم تحت مدیریت او در افغانستان، نه از طریق بازارهای بینالمللی، بلکه از مسیر کسر اجباری و سیستماتیک مبالغ خُرد از حسابهای بانکی شهروندان کشور تأمین میشود.
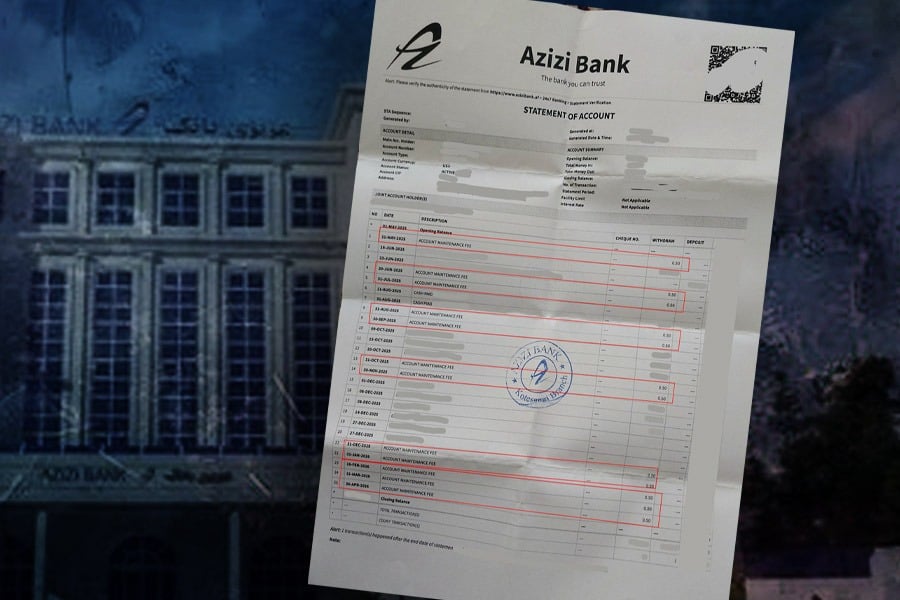
بررسیهای دقیق از ساختار اجرایی عزیزی بانک تأیید میکند که این نهاد مالی، ماهانه مبلغ نیم دالر یا معادل آن به افغانی را بهطور قطعی تحت عنوان حقالزحمه نگهداری حساب، یا همان Account Maintenance Fee، از حساب تمامی مشتریان خود کسر میکند. این اقدام بدون درنظرگرفتن میزان موجودی انجام میشود؛ بهطوری که یک حساب ناچیز هزار افغانیگی، مشمول همان مقدار کسر پول میشود که یک حساب چند میلیون دالری تجربه میکند.
در جامعهای که سطح سواد مالی پایین است و اکثر مردم توانایی یا فرصت بررسی ریزتراکنشهای بانکی خود را ندارند، این کسر خودکار عملاً به یک کانال درآمدی مستمر، پنهان و نجومی برای مالکان عزیزی بانک تبدیل شده است؛ مردمی که سرمایههای کوچک خود را به امید حفظ امنیت به این بانک سپردهاند، بدون آنکه بدانند بهصورت ماهانه در حال پرداخت باج به یکی از بزرگترین سرمایهداران کشور هستند.
تحلیلگران مسائل سیاسی و اقتصادی معتقدند که پشت پرده این وعدههای ده میلیارد دالری، شگردی پیچیده برای بقای تجاری نهفته است؛ میرویس عزیزی با راهاندازی مانورهای تبلیغاتی سنگین و مطرح کردن ارقام نجومی، تلاش میکند تا اعتباری کاذب و مصونیتی همهجانبه برای خود دستوپا کند.
او با زرنگی خاصی از این پروژه بزرگنماییشده بهعنوان اهرم فشار استفاده میکند تا دستگاههای نظارتی را مجاب سازد که در برابر تخلفات آشکار، کسر پولهای غیرقانونی و نقض حقوق مشتریان در عزیزی بانک چشمپوشی کنند؛ چرا که در محاسبات حکومتی، یک سرمایهگذاری ده میلیارد دالری فراتر از قوانین بانکی کشور تصویر میشود و نهادهای نظارتی به بهانه حفظ پتانسیل این سرمایهگذاری خیالی، چشمان خود را بر غارت خُرد روزمره داراییهای مردم میبندند.
ابعاد این پدیده زمانی روشنتر میشود که این رفتارهای مالی در بستر آمارهای کلان نظام بانکی کشور مورد تحلیل قرار گیرد. بر اساس اطلاعات رسمی بانک مرکزی زیر کنترل طالبان، در حال حاضر مجموعاً ۱۲ بانک، شامل سه بانک دولتی، هفت بانک خصوصی و دو نمایندهگی بانکهای خارجی، در سراسر کشور فعالیت دارند. براساس آمار همین بانک، حدود ۱۵ درصد از کل جمعیت کشور دارای حساب بانکی هستند و به خدمات مالی دسترسی دارند. اما با وجود تکثر بانکها، عزیزی بانک موفق شده است بهتنهایی ۲۵ درصد از کل سپردههای بانکی مردم را در اختیار بگیرد و چنبره بزرگی بر نقدینهگی ملی داشته باشد.
در اختیار داشتن یکچهارم سرمایههای بانکی مردم نزد این نهاد، پتانسیل درآمدزایی حاصل از کسر همان نیم دالر ماهانه را به رقمی سرسامآور تبدیل میکند؛ رقمی که میتواند سوخت اصلی امپراتوری تجاری عزیزی را در کشور تأمین کند.
تناقض بزرگتر اما در زمان بروز بحرانها آشکار میشود. این بانک که از داراییهای خُرد مردم چنین سودهای کلانی به جیب میزند و با تکیه بر آن ژست منجی اقتصادی کشور را میگیرد، به محض بروز کوچکترین اختلال فنی یا حتا اختلال یکی دو روزه در شبکه انترنت، سرمایههای مردم را گروگان میگیرد. در این شرایط، مدیریت بانک به بهانه عدم تأمین پول فیزیکی از سوی بانک مرکزی، از تأدیه و پرداخت وجوه قانونی مشتریان امتناع میورزد.
سند این ادعاها را میتوان بهوضوح در گلایههای خستهکننده شهروندانی یافت که سرمایهشان در چرخه این سیستم گرفتار شده است. یکی از مشتریان عزیزی بانک، با نشان دادن صورتحساب مالی (Bank Statement) چندماهه خود، میگوید: «هر ماه دقیقاً مبلغ نیم دالر بدون هیچ دلیلی از حسابم کم میشود. وقتی اعتراض کدم، گفتند این هزینه سیستم است؛ سیستمی که حتا یک خدمت ساده هم به ما ارائه نمیدهد. چطور کسی که ادعا میکند ده میلیارد دالر برای کشور میآورد، چشم به نیم دالر از حساب یک کارمند یا کارگر دوخته است؟»
از سوی دیگر، رفتارهای سلیقهای این بانک در پرداخت پول نیز صدای تاجران و مردم عادی را درآورده است. شعیب، مشتری دیگری که پس از قطعی دو روزه انترنت در سال گذشته برای دریافت سرمایه خود به بانک مراجعه کرده، تجربه تلخ خود را اینگونه روایت میکند: «عزیزی بانک پیسه ما ره بیخی گروگان گرفته. هر دفعه که بانک میایوم و مبلغی را درخواست میکنم، کارمندان بانک میگویند، اوقه پیسه نداریم و نیم مبلغ درخواستی ره میتن. در صورتی که ای پیسه سابقه نیس و پیسه اس که د همی دو سال سه سال د اکانت خود جمع کدیم. یا میگن پیسه از دفتر مرکزی هنوز نرسید، بعد از چاشت پیسه میایه. بعد از چاشت که آمدیم، میگن پیسه آمده بود، توزیع شد به دیگرا. اگر ۵ هزار دالر کار داشته باشی، ۱ تا ۱۵۰۰ دالر میتن و اگر اعتراض کنی، میگن بانک مرکزی به ما پیسه نمیتن!»
چنین عملکردهای انحصاری و رفتارهای تهاجمی عزیزی بانک، در درازمدت پیامدهای منفی و جبرانناپذیری بر بدنه اقتصاد ضعیف کشور تحمیل میکند که فرار سرمایهها از سیستم بانکی و سلب اعتماد عمومی از بارزترین نتایج آن است.
وقتی مردم میبینند نهتنها داراییشان به بهانههای مختلف کسر میشود، بلکه در روزهای بحران نیز حق برداشت پول خود را ندارند، ترجیح میدهند سرمایههای خود را از بانکها خارج کرده و به سیستمهای سنتی یا بازارهای خارج از کشور منتقل کنند. این پدیده، بانکداری نوپای افغانستان را بیش از پیش فلج کرده و رکود اقتصادی را عمیقتر میسازد. در این میان، مردم بهعنوان راهکارهای جایگزین برای فرار از این چرخه معیوب و مبتنی بر فریب، روزبهروز بیشتر به سمت سیستمهای سنتی صرافی و حواله، خرید زمین و طلا یا نگهداری پول نقد در خانهها روی میآورند؛ امری که به معنای خروج رسمی نقدینهگی از چرخه تولید و انجماد سرمایهها در بازار است.
کارشناسان اقتصادی تأکید دارند که ادعای تزریق ده میلیارد دالری به چرخه اقتصاد کشور، با کسر مبالغ ناچیز از جیب فقیرترین اقشار جامعه و باجخواهی پنهان از مشتریان همخوانی ندارد. این سیاست دوگانه نشان میدهد که پروژههای بزرگ اعلامشده، صرفاً چتر حفاظتی مدرنی برای پنهان کردن مفاسد سیستماتیک بانکی و ابزاری برای معامله با قدرت سیاسی هستند؛ تا بازهم بار اصلی سرمایهداریهای بزرگ بر دوش حسابهای کوچک مردم کمدرآمد گذاشته شود.